
Em praticamente todo processo eleitoral brasileiro desde a redemocratização em 1988, a situação das contas públicas retorna ao centro do debate econômico.
Com a proximidade das eleições presidenciais de 2026, multiplicaram-se as discussões sobre déficit público, trajetória dos gastos, cumprimento das metas fiscais e, sobretudo, sobre o tamanho da dívida pública em relação ao Produto Interno Bruto (PIB).
A questão é relevante porque a situação fiscal, para o pensamento econômico dominante, influencia as expectativas e as decisões econômicas.
Quanto maior a percepção de deterioração das contas públicas, maiores tendem a ser as preocupações com juros, inflação, crescimento e capacidade futura do Estado de financiar investimentos e políticas públicas.
Recentemente, o Fundo Monetário Internacional (FMI), em sua avaliação anual sobre o Brasil, reconheceu a resiliência da economia, mas destacou a importância de um esforço fiscal capaz de colocar a dívida em trajetória de queda, preservando simultaneamente investimentos e despesas sociais.
Nesse contexto, a experiência recente da União Europeia (UE) oferece lições importantes ao debate brasileiro.
Isso não significa importar mecanicamente as regras europeias. Brasil e Europa possuem estruturas econômicas, institucionais e monetárias muito diferentes.
A contribuição europeia está principalmente na maneira como o problema passou a ser formulado: menos como uma discussão isolada sobre determinado nível de dívida e mais como uma questão de trajetória, sustentabilidade, planejamento de médio prazo e qualidade das escolhas orçamentárias.
Da obsessão com o tamanho da dívida à sustentabilidade fiscal
Uma primeira lição europeia é relativamente simples: uma dívida elevada não significa, isoladamente, que um país esteja diante de uma crise fiscal.
De acordo com o Eurostat, ao final do primeiro trimestre de 2026, a dívida bruta dos países-membros correspondia a 82,9% do PIB da UE (referente aos 27 países-membros) e a 88,9% do PIB da zona do euro (referente aos 21 países-membros que adotaram a moeda euro e estão vinculados ao Banco Central Europeu).
Entre algumas das principais economias europeias, os níveis de endividamento são ainda mais elevados, superando o próprio PIB anual: a dívida pública corresponde a 117,6% do PIB na França, 138,9% na Itália, 109,1% na Bélgica e 101,6% na Espanha.
Esses números mostram que endividamento elevado não é uma particularidade brasileira. Isso não significa que a dívida seja irrelevante.
A experiência europeia demonstra justamente que a questão central está em avaliar sua sustentabilidade ao longo do tempo.
Esse ponto é importante porque o debate no Brasil frequentemente transforma a relação dívida/PIB – basta observar como o Jornal Nacional, principal telejornal em audiência, trata esse indicador – em uma espécie de placar definitivo da política econômica.
O tamanho da dívida importa, mas é igualmente necessário entender quanto ela custa, como é financiada, qual seu prazo, por que está crescendo e, sobretudo, qual será sua trajetória nos próximos anos.
A própria UE modificou suas regras – com o Regulamento (UE) 2024/1263 – para incorporar uma abordagem mais orientada para a sustentabilidade fiscal.
Durante décadas, a governança europeia esteve associada aos parâmetros de déficit público de 3% do PIB (contas anuais) e dívida (acumulada) de 60% do PIB. Esses valores permanecem como referências, mas a reforma que entrou em vigor em 2024 passou a enfatizar trajetórias fiscais diferenciadas e de médio prazo.
O sistema não exige que países muito endividados retornem imediatamente ao patamar de 60%. O ajustamento deve ocorrer gradualmente. Quando a dívida supera 90% do PIB, por exemplo, a redução média anual prevista deve alcançar pelo menos 1% do PIB. Para dívidas entre 60% e 90%, a redução mínima média é de 0,5%.
Essa mudança é relevante para o Brasil, especialmente durante o período eleitoral. Em vez de concentrar o debate apenas na pergunta “qual será o tamanho da dívida pública?”, seria mais produtivo perguntar: qual trajetória da dívida cada candidatura (para Presidente ou para Governador) pretende entregar ao final do mandato e quais medidas tornarão essa trajetória sustentável?
Uma dívida equivalente a 80% do PIB, mas em trajetória consistente de estabilização e queda, pode representar uma situação mais administrável do que uma dívida de 50% que cresce continuamente.
Da mesma forma, reduzir rapidamente o endividamento público sacrificando investimentos essenciais pode prejudicar o crescimento e, paradoxalmente, dificultar a estabilização da própria relação dívida/PIB.
O denominador da equação “dívida/PIB” também importa
Um equilíbrio fiscal sustentável não pode ignorar a capacidade produtiva do país. O desafio consiste justamente em combinar responsabilidade orçamentária e crescimento.
O denominador também importa. Se a dívida é comparada ao PIB, o crescimento participa diretamente da equação.
Uma economia que cresce amplia receitas, aumenta a capacidade de financiamento do Estado e pode reduzir a relação dívida/PIB mesmo sem cortes abruptos de despesas.
No debate eleitoral brasileiro, propostas fiscais frequentemente ficam presas a uma falsa escolha entre “cortar gastos” (pelo lado da direita) e “gastar mais” (pelo lado da esquerda). Essa simplificação pouco contribui para entender a sustentabilidade das contas públicas.
A experiência europeia sugere discutir simultaneamente quanto o Estado pode gastar, onde deve gastar e quais reformas podem melhorar a trajetória futura das contas públicas. O objetivo não é simplesmente reduzir despesas independentemente de sua natureza.
A crise de 2008 mostrou à UE que austeridade fiscal indiscriminada – quando ignora seus efeitos sobre investimento e crescimento – pode agravar os problemas econômicos.
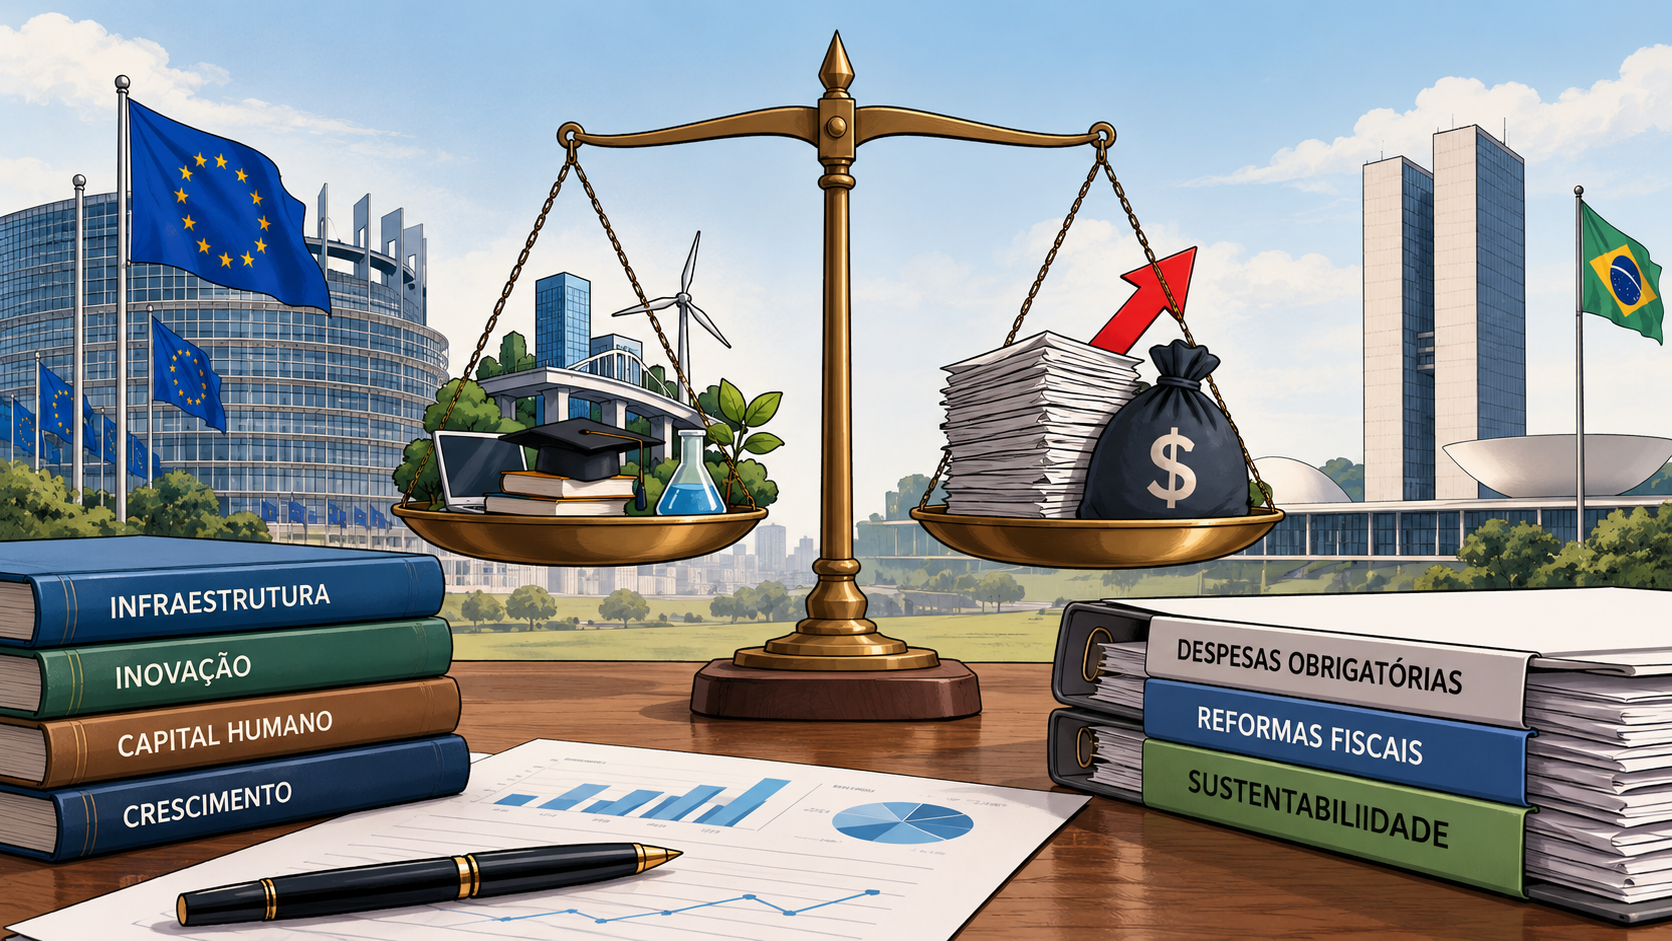
Tal aprendizado pode ajudar o debate brasileiro: despesas públicas não são equivalentes. Investimentos em infraestrutura, inovação e capital humano podem elevar produtividade e crescimento econômico, diferentemente de despesas permanentes sem financiamento sustentável.
Assim sendo, cortes lineares podem melhorar temporariamente indicadores fiscais, mas comprometem investimentos necessários para o crescimento futuro. Responsabilidade fiscal deve considerar também a qualidade e os efeitos do gasto público.
O que o Brasil pode aprender
O que, afinal, o Brasil pode aprender com o debate europeu sobre equilíbrio fiscal?
A responsabilidade fiscal não pode ser reduzida a um nível específico de dívida/PIB nem confundida com austeridade permanente.
A experiência europeia desloca o foco do tamanho da dívida para sua trajetória, dos cortes indiscriminados para a qualidade do gasto, e do curto para o longo prazo.
No Brasil, candidatos deveriam explicar como estabilizar a dívida, melhorar o orçamento e estimular o crescimento.
Afinal, equilíbrio fiscal sustentável significa financiar as políticas públicas atuais sem comprometer a capacidade futura de investir e crescer.

Este texto está sob uma licença Creative Commons Atribuição 4.0 Internacional. É permitida
a reprodução total ou parcial do conteúdo sempre que a fonte original for citada.